דילוג לתוכן הראשי
דוקטור משכנתאמימון ישיר-משכנתאות
כניסהכניסה להגשת המסמכיםלבדוק אם זה מתאים לי
*עד 1,500 ₪ + מע״מ

איחוד הלוואות לבעלי נכס

נחנק מהחזרי ההלוואות?מתחילים לעשות סדר. עכשיו.

בליווי דוקטור משכנתא, עם מימון ישיר

הלוואה כנגד הדירה, לצד המשכנתא הקיימת, מ-200 אלף ועד מיליון ₪.

לבעלי דירה בלבד
לקבלת ההלוואה או לאיחוד ההלוואות
  • שיחה קצרה עם העוזר הדיגיטלי
  • רשימת מסמכים אישית במייל
  • הגשת מסמכים אונליין

כבר התחלתם להגיש מסמכים? כניסה להמשך הגשת המסמכים

ההתאמה הראשונית והגשת המסמכים אינן אישור למימון. האישור העקרוני והתנאים כפופים לבדיקת הגוף המממן. ההלוואה כרוכה בשעבוד הנכס.

כמה הלוואות. כמה חיובים.עושים את הצעד הראשון לסדר.

דוקטור משכנתא מלווה בעלי נכס בבדיקת איחוד הלוואות עם מימון ישיר, במטרה לבחון אפשרות להקלה בהחזר החודשי.

את התהליך מתחילים כאן, בשיחה קצרה עם העוזר הדיגיטלי. מי שמתאים מקבל מיד במייל פרטי כניסה לאזור האישי ורשימת מסמכים שמותאמת לבקשה שלו, ומתחיל להגיש מסמכים בלי להמתין לשיחה.

מהשיחה להגשת המסמכים.ממשיכים מיד.

ארבעה שלבים, הכול אונליין, עם יועץ של דוקטור משכנתא לאורך הדרך.

  1. 1
    כמה דקות

    שלב 1: שיחה קצרה ובדיקת התאמה

    לוחצים על הכפתור ועונים לעוזר הדיגיטלי על הדירה, המשכנתא והסכום. התשובה הראשונית מגיעה מיד.

  2. 2
    למי שמתאים

    שלב 2: שאלות לרשימת המסמכים

    העוזר ממשיך לכמה שאלות על הבנקים, ההכנסה, לווה נוסף והנכס, ולפיהן נבנית רשימה אישית.

  3. 3
    מיד בסוף השיחה

    שלב 3: פרטי כניסה ורשימה במייל

    בסוף השיחה מגיעים למייל פרטי הכניסה לאזור האישי ורשימת המסמכים, ולנייד הודעה עם קישור.

  4. 4
    עם ליווי אישי

    שלב 4: מגישים, והיועץ ממשיך

    מעלים מהטלפון, כל מסמך נבדק תוך דקות, ויועץ של דוקטור משכנתא מגיש לבחינת אישור עקרוני.

יש אדם מאחורי המערכת.שאלה, מסמך שלא ברור או החלטה: יועץ של דוקטור משכנתא עונה ומכוון, בטלפון או לצד הגשת המסמכים.

האזור האישי.כל הבקשה במקום אחד.

בסיום השיחה נפתח לכם אזור אישי, ורשימת המסמכים כבר מופיעה בו, לפי הפרטים שמסרתם.

  • רשימת מסמכים אישית, עם הסבר מאיפה מפיקים כל מסמך.
  • העלאה מהטלפון בצילום או בקובץ. כל מסמך נבדק תוך דקות.
  • מעקב אחר מצב הבקשה ואחר כל שלב בתהליך.
  • יועץ של דוקטור משכנתא זמין בוואטסאפ ובטלפון לאורך כל הדרך.
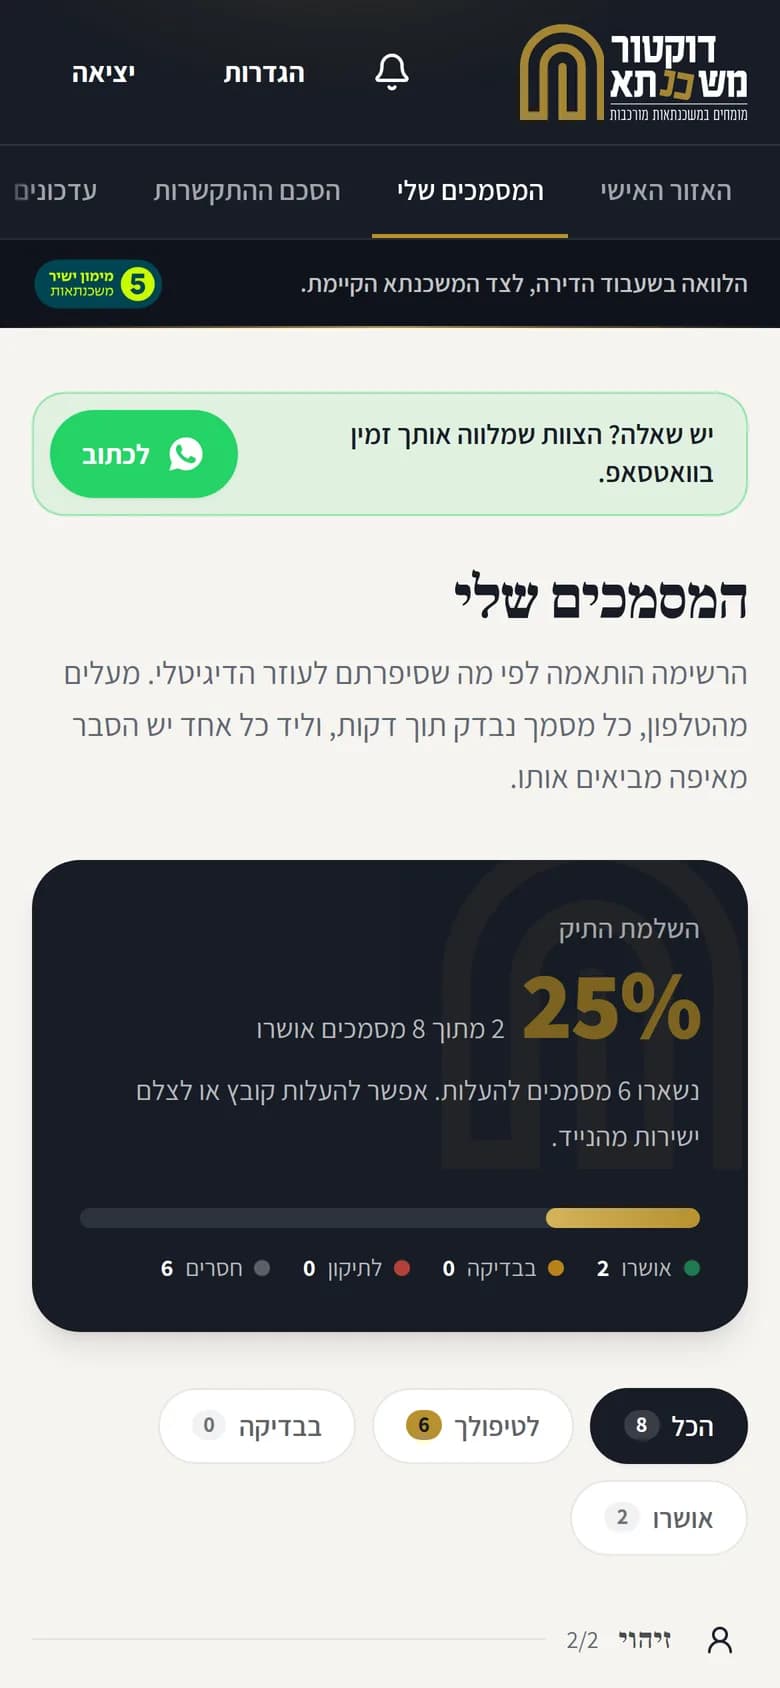
מסך המסמכים באזור האישי: השלמת התיק 25%, שני מסמכים מתוך שמונה אושרו, ורשימת המסמכים לפי נושאים
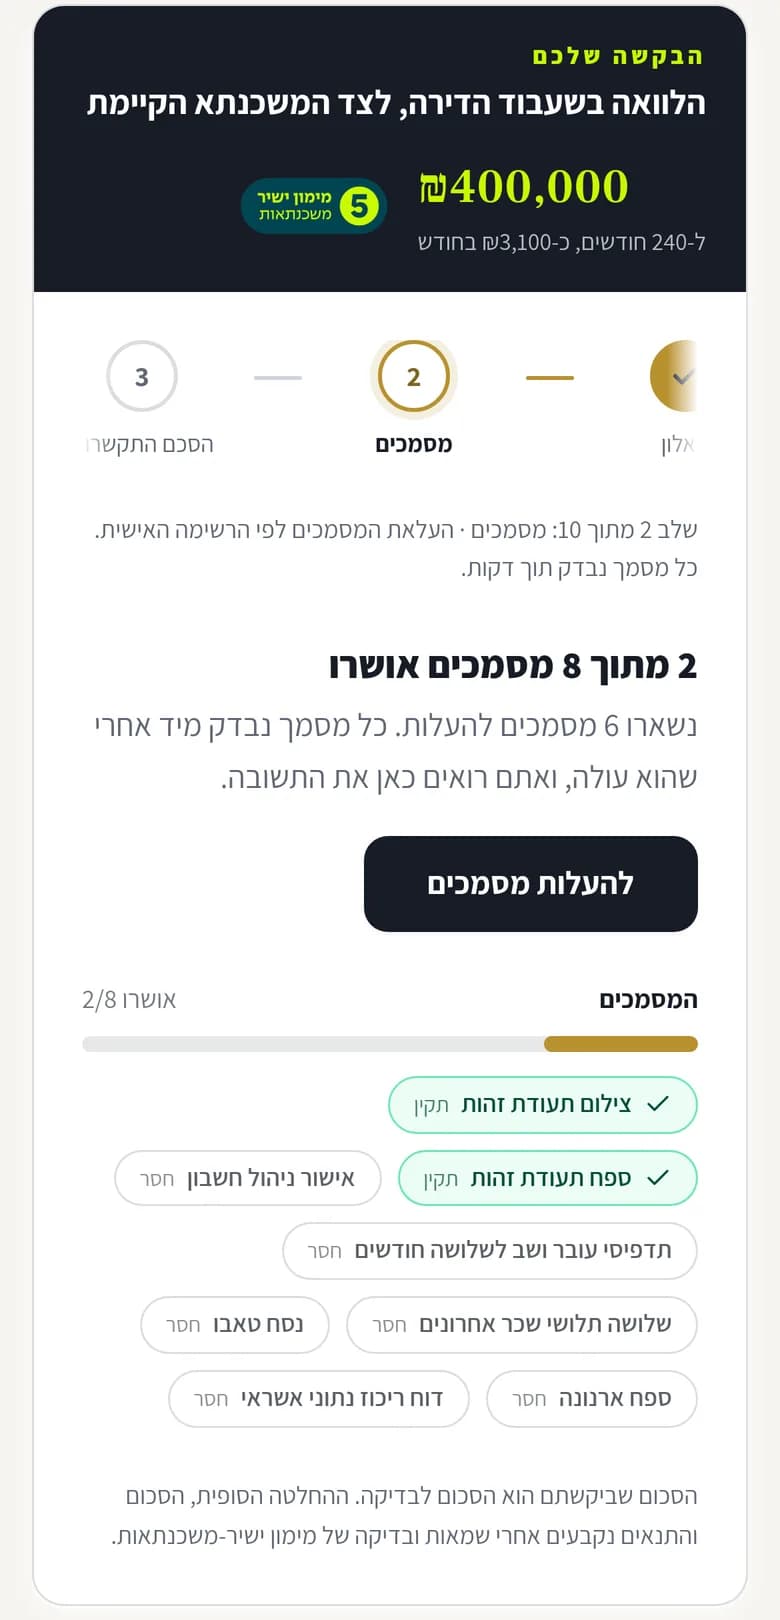
כרטיס הבקשה באזור האישי: הלוואה של 400,000 ₪ כנגד הדירה, שלב המסמכים, ורשימת המסמכים עם מצב כל אחד
צילומי מסך מהאזור האישי, עם פרטי לקוח לדוגמה. רשימת המסמכים נקבעת לפי הפרטים של כל בקשה.
הסכום שאפשר לבקש, מ-200 אלף
עד מיליון ₪
משווי הדירה, יחד עם המשכנתא
עד 80%
המשכנתא הקיימת נשארת כמו שהיא
לצד המשכנתא
הדירה היא הביטחון: שמאי מעריך אותה, וההלוואה נרשמת בטאבו לצד המשכנתא
שמאות ורישום

מהי הלוואה כנגד נכס

הלוואה כנגד נכס היא הלוואה שהביטחון שלה הוא דירה בבעלותכם. ההלוואה נרשמת כשעבוד על הדירה, לצד המשכנתא הקיימת.

הסכום הוא בין 200 אלף למיליון ₪. המשכנתא וההלוואה יחד מגיעות לכל היותר ל-80% משווי הדירה. ההלוואה ניתנת על ידי מימון ישיר-משכנתאות, גוף מממן חוץ-בנקאי, ונפרעת בהחזר חודשי משלה.

גם כשהבנק אמר לא

בהלוואה כנגד נכס, הביטחון הוא הדירה. הגוף המממן בוחן בעיקר את שווי הדירה ואת יכולת ההחזר של משק הבית, ופחות את ההיסטוריה בבנק.

לכן ההלוואה מתאימה גם לתיקים שהבנקים מתקשים בהם, ואחוזי הביצוע בתיקים שאנחנו מלווים גבוהים במיוחד:

  • מסורבי בנקים, ומי שהבנק דחה את בקשת ההלוואה או המשכנתא שלו.
  • מי שחזרו לו צ׳קים או הוראות קבע, או שהיו לו חיובים שלא נפרעו בזמן.
  • פיגורים בהלוואות או בכרטיסי אשראי, גם כשהם עדיין פתוחים.
  • דירוג אשראי נמוך, או היסטוריה בנקאית שהבנק לא מוכן לקבל.
  • עצמאים ובעלי הכנסות משתנות, שהבנק מתקשה לקרוא את התיק שלהם.

כל תיק נבדק לגופו. היועץ בונה אותו כך שהגוף המממן יראה את התמונה המלאה, וההחלטה ותנאי ההלוואה נקבעים על ידי הגוף המממן.

בדיקת התאמה בשיחה קצרההעוזר הדיגיטלי שואל כמה שאלות. מי שמתאים מקבל מיד במייל פרטי כניסה לאזור אישי ורשימת מסמכים אישית. בחינם וללא התחייבות.

לבדוק כמה מימון אפשר לקבל

למי ההלוואה מתאימה

ההלוואה מתאימה לבעלי דירה, עם משכנתא או בלי, שצריכים סכום גדול לכל מטרה. אלה המטרות הנפוצות בבקשות שאנחנו מלווים:

  • איחוד הלוואות והתחייבויות קיימות להחזר חודשי אחד
  • מימון לעסק ולעצמאים כנגד הדירה
  • השלמת הון עצמי לדירה נוספת או לדירה של הילדים

איך ההלוואה משתלבת עם המשכנתא הקיימת

המשכנתא הקיימת נשארת כמו שהיא: אותו בנק, אותה ריבית ואותו לוח סילוקין. ההלוואה החדשה נרשמת בטאבו לצדה, ולפי הצורך גם ברשם המשכונות.

חלופות אחרות הן הגדלת המשכנתא או מחזור שלה בבנק. היועץ משווה איתכם בין הדרכים לפי הסכום, ההחזר החודשי והמשכנתא שיש לכם היום.

כל התהליך מהביתיש אפשרות לעבור את כל התהליך בלי לצאת מהבית: שיחה קצרה עם העוזר הדיגיטלי, רשימת מסמכים אישית במייל, הגשה מהטלפון לבחינת אישור עקרוני, ויועץ שמלווה לאורך כל הדרך.

להתחיל עכשיו

תנאים, עלויות ותהליך

הסכום תלוי בשווי הדירה לפי שמאי מוסמך, ביתרת המשכנתא וביכולת ההחזר. אחרי כל ההחזרים החודשיים, כולל ההלוואה החדשה, צריכה להישאר לפחות מחצית מההכנסה נטו של משק הבית.

את הריבית, התקופה ושאר התנאים קובע הגוף המממן לפי נתוני הלווה. ההתאמה בשיחה היא בדיקה ראשונית ואינה אישור אשראי.

הבדיקה הראשונית והגשת המסמכים לבחינת אישור עקרוני הן בחינם וללא התחייבות. עלות הליווי נקבעת מראש בהסכם ומשולמת מתוך כספי ההלוואה. בזמן ההטבה שכר השמאי על חשבוננו. אגרות רישום השעבוד משולמות בנפרד, והיועץ מפרט אותן לפני שמתחילים.

ההלוואה רשומה כשעבוד על הדירה. לכן כדאי לבחור החזר חודשי שמתאים להכנסה גם אם הריבית תשתנה. התהליך נמשך בדרך כלל כמה שבועות.

שאלות נפוצות

האם צריך לחכות לשיחת נציג כדי להתחיל?

לא. לוחצים על הכפתור ועונים לעוזר הדיגיטלי על כמה שאלות. מי שמתאים מקבל מיד במייל פרטי כניסה לאזור האישי ורשימת מסמכים אישית, ומתחיל להגיש מסמכים.

האם התאמה בשיחה היא אישור להלוואה?

לא. ההתאמה מאפשרת להתקדם לשלב הבא. אישור המימון והתנאים כפופים להשלמת הבדיקה ולאישור הגוף המממן.

אילו מסמכים צריך להגיש?

זה תלוי בבקשה. אחרי ההתאמה העוזר הדיגיטלי שואל באילו בנקים יש לכם חשבון, ממה ההכנסה, אם יש לווה נוסף ואיפה הנכס רשום, ולפי התשובות נבנית רשימה אישית. בדרך כלל: תעודת זהות וספח, דוח נתוני אשראי, אישורי הכנסה, אישור ניהול חשבון ודפי חשבון, נסח טאבו או אישור זכויות, וחשבון ארנונה.

איך מקבלים את פרטי הכניסה?

בסוף השיחה נשלח מייל עם שם המשתמש, סיסמה זמנית ורשימת המסמכים, והודעה לנייד עם קישור לכניסה. בכניסה הראשונה בוחרים סיסמה אישית.

איך מגישים את המסמכים?

מעלים אותם מהטלפון לבחינת אישור עקרוני, ורואים את הבדיקה של כל מסמך, בליווי יועץ.

האם התהליך כולל ליווי אישי?

כן. התהליך הדיגיטלי מתקיים בליווי דוקטור משכנתא.

האם החזר חודשי נמוך יותר אומר שהעלות הכוללת נמוכה יותר?

לא בהכרח. הארכת תקופת ההלוואה עשויה להפחית את ההחזר החודשי ולהגדיל את העלות הכוללת.

מה קורה למשכנתא הקיימת

ברוב המקרים כלום: היא נשארת באותו בנק ובאותם תנאים, וההלוואה החדשה נרשמת לצידה עם החזר משלה. אם הגוף המממן יבקש התאמה כלשהי, היועץ יגיד לכם מראש.

כמה אפשר לקבל

בין 200 אלף למיליון שקל. המשכנתא וההלוואה יחד מגיעות לכל היותר ל-80% משווי הדירה. העוזר הדיגיטלי אומר בשיחה כמה אפשר לבקש לפי הנתונים, והשמאי קובע את השווי הסופי.

אפשר לקבל הלוואה אחרי צ׳קים חוזרים או סירוב בבנק

בהרבה מקרים כן. ההלוואה נבחנת בעיקר לפי שווי הדירה ויכולת ההחזר. צ׳קים או הוראות קבע שחזרו, פיגורים וסירוב קודם בבנק עולים בבדיקה, והיועץ יודע לבנות את התיק בהתאם. ההחלטה בכל תיק היא של הגוף המממן.

כמה זמן זה לוקח

בדרך כלל כמה שבועות. הזמן תלוי בעיקר בקצב העלאת המסמכים ובמועד ביקור השמאי. היועץ מקדם את התיק לאורך הדרך.

מה ההבדל בין הלוואה כנגד נכס לתוספת משכנתא בבנק?

הבנקים בישראל מוגבלים מבחינה רגולטורית לעומת גופי המימון שגמישים יותר

מתקדמים עכשיו להגשת מסמכים לאישור עקרוני.

שיחה קצרה עם העוזר הדיגיטלי, פרטי כניסה ורשימת מסמכים אישית במייל, ומשם הגשת מסמכים מהטלפון לבחינת אישור עקרוני. לבעלי דירה בלבד.

לקבלת ההלוואה או לאיחוד ההלוואות

ההתאמה הראשונית והגשת המסמכים אינן אישור למימון. האישור העקרוני והתנאים כפופים לבדיקת הגוף המממן.

לשיחה עם יועץ

יועצי דוקטור משכנתא זמינים בטלפון, בוואטסאפ ובמייל, ויחזרו אליכם בהקדם.

להתקשר: 03-503-8888לכתוב בוואטסאפ: 054-899-3440לשלוח מייל: m0548511196@gmail.com

מידע לפי המטרה שלכם

  • איחוד הלוואות ומחזור הלוואות
  • מימון לעסקים ולעצמאים
  • הון עצמי לדירה נוספת
דוקטור משכנתאמימון ישיר-משכנתאות

הדף אינו הצעה ואינו הבטחה לאשראי. כל בקשה להלוואה נבדקת לגופה: שמאי מוסמך מעריך את הדירה, והגוף המממן מחליט וקובע את התנאים.

דוקטור משכנתא אינו הגורם המממן, אלא הגורם המתווך בלבד. מתן ההלוואה כפוף לשיקול דעתו הבלעדי של הגוף המממן, מימון ישיר-משכנתאות, לבדיקתו ולאישורו, ובתנאים שהוא קובע: סכום ההלוואה, הריבית, התקופה, הביטחונות וכל תנאי אחר. דוקטור משכנתא מספק שירותי תיווך, ייעוץ, בניית התיק וליווי הבקשה בלבד. דוקטור משכנתא אינו מעמיד אשראי, אינו ערב להלוואה, אינו מחליט על אישורה ואינו צד להסכם ההלוואה, שנחתם בין הלווה לבין הגוף המממן בלבד.

אי עמידה בפירעון ההלוואה עלול לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.

הצהרת נגישות